Acheter un véhicule usagé d'un particulier : la checklist qui protège
Le prix d'une voiture d'occasion vendue par un particulier est en moyenne 2 000 $ à 4 000 $ inférieur à celui du concessionnaire pour un véhicule équivalent. C'est l'attrait. Mais cet écart se transforme en mauvaise affaire dès qu'on saute une étape. Voici la méthode, dans l'ordre, qui protège à la fois l'achat et le financement.
1. Vérifier l'historique avant de se déplacer
Demandez le VIN (numéro de série) avant même d'aller voir la voiture. Avec ce numéro, on vérifie l'historique : accidents déclarés, kilométrage cohérent, statut du titre (non volé, non salvagé). Un véhicule propre rassure la banque et accélère l'approbation du prêt ; un véhicule avec un sinistre non déclaré peut rendre le financement auto entre particulier quasi impossible.
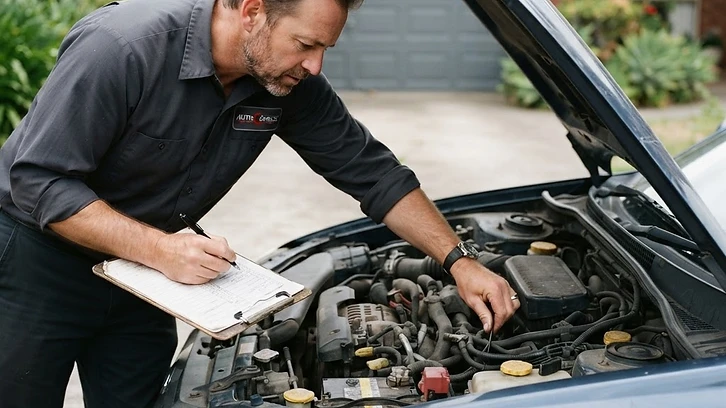
2. Faire inspecter par un mécanicien indépendant
L'inspection par un mécanicien qui n'est pas lié au vendeur confirme l'état réel — freins, suspension, courroie de distribution, traces de rouille. Ce rapport a deux usages : il vous protège d'un achat coûteux, et il devient une pièce du dossier de crédit qui prouve l'état du véhicule au prêteur. Comptez 100 $ à 200 $ ; c'est l'assurance la moins chère que vous achèterez.
3. Convenir d'un prix défendable
Appuyez-vous sur la cote de marché (guides de cotation reconnus). Un prix réaliste facilite l'approbation ; un prix au-dessus de la cote fait fuir le prêteur, qui finance sur la valeur marchande, pas sur le prix convenu. Si le vendeur demande 16 000 $ pour une voiture cotée 14 000 $, la banque ne prêtera que 14 000 $ — et vous devrez combler la différence.
4. Rassembler les documents
- Carte grise (titre de propriété, transférable).
- Preuve d'assurance et d'immatriculation courante.
- Déclaration de transaction (bill of sale), datée et signée.
- Photos récentes du véhicule, sous plusieurs angles.
5. Monter le financement avant de payer
C'est l'étape que la plupart des acheteurs oublient : on met le dossier en place avant de verser un dépôt. Un financement auto entre particulier bien structuré protège acheteur et vendeur, et évite de se retrouver à négocier un prêt sous pression après avoir déjà versé de l'argent. Pour aller plus loin, lisez comment trouver la bonne voiture et comment évaluer sa valeur. Une fois ces étapes claires, il ne reste qu'à soumettre le dossier — on s'occupe des banques. Pour démarrer, demandez votre financement.